031 Exchange와 Primary Residence Exclusion, 함께 활용할 수 있을까?
최근 많은 부동산 소유주들이 투자용 부동산 또는 장기간 보유한 주택을 매각하면서 세금 전략에 대한 관심이 높아지고 있습니다.
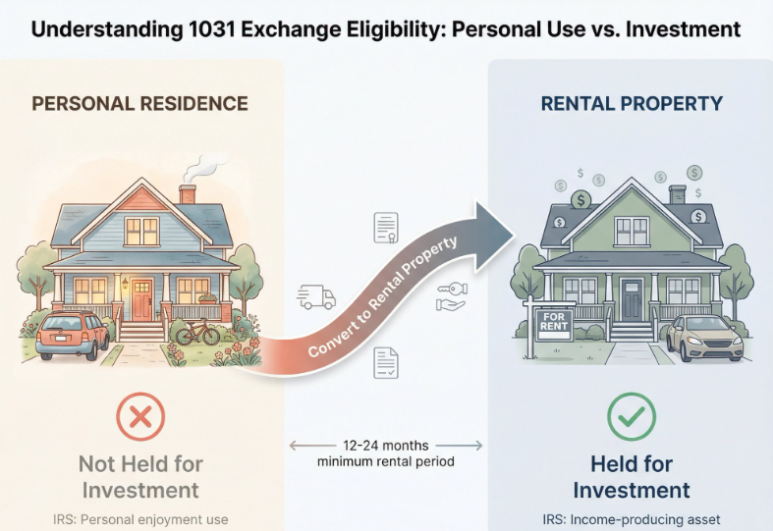
특히 오랫동안 거주했던 집을 rental property로 전환한 후 매각하는 경우, 상황에 따라 Section 121 Primary Residence Exclusion과 Section 1031 Exchange를 함께 활용할 가능성이 있을 수 있습니다.
What is a 1031 Exchange?
1031 Exchange는 투자용 또는 사업용 부동산을 매각한 후 새로운 “Like-Kind” 부동산으로 재투자할 경우, capital gains tax를 즉시 납부하지 않고 defer(이연)할 수 있도록 허용하는 IRS 규정입니다.
즉, 투자자가 보유한 equity를 세금으로 먼저 지출하지 않고 다음 투자 부동산으로 계속 재투자할 수 있도록 하는 전략입니다.
많은 투자자들이:
multifamily, retail centers, warehouses, NNN properties,
land investments 등으로 자산을 이동할 때 활용합니다.
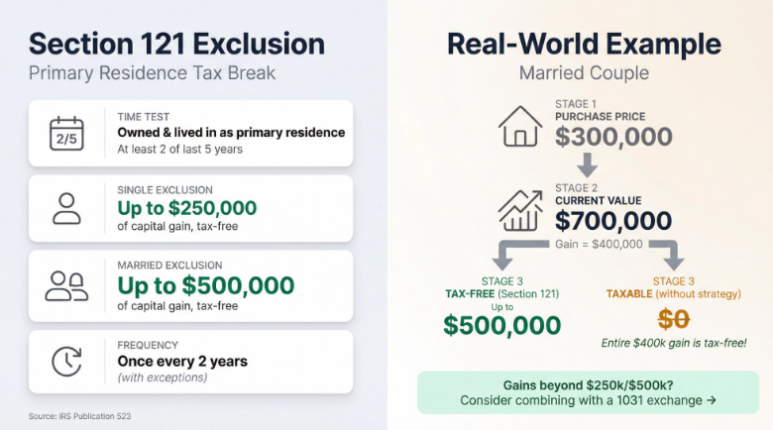
예를 들어 아래와 같은 상황을 생각해볼 수 있습니다.
Property History
총 보유 기간: 20년
첫 18년: Primary Residence (실거주)
마지막 2년: Rental Property (투자용 렌트)
Financial Breakdown
Sale Price: $1,500,000
Original Tax Basis: $500,000
Total Gain: $1,000,000
Section 121 – Primary Residence Exclusion
일반적으로 최근 5년 중 최소 2년 이상 실거주한 경우,
Section 121 Primary Residence Exclusion 적용 가능성이 있을 수 있습니다.
위 사례에서는 20년 중 18년을 실거주했기 때문에 “2-out-of-5 year rule”을 충족할 가능성이 있습니다.
Potential Benefit
부부 공동보고(Married Filing Jointly)의 경우:
최대 $500,000 gain exclusion 가능성 검토
해당 portion은 단순 defer가 아니라 taxable gain에서 제외될 수 있음
즉:
첫 $500,000 gain → exclusion 가능성
Remaining gain → 추가 전략 검토 가능
Section 1031 – Investment Property Exchange
1031 Exchange를 활용하기 위해서는
매각 시점의 부동산이 investment 또는 business-use property로 사용되고 있어야 합니다.
위 사례에서는 마지막 2년 동안 rental property로 운영되었기 때문에
investment property status를 형성했을 가능성이 있을 수 있습니다.
Potential Strategy
상황에 따라:
일부 gain은 Section 121 exclusion 검토
나머지 gain은 1031 Exchange를 통한 tax deferral 전략 검토 가능
즉:
$500,000 → exclusion 가능성
Remaining $500,000 → 1031 Exchange defer 가능성 검토
Important 1031 Exchange Timeline
1031 Exchange는 IRS timeline을 반드시 준수해야 합니다.
45-Day Identification Period
기존 부동산 매각 후 45일 이내 replacement property를 지정해야 합니다.
180-Day Closing Requirement
기존 부동산 매각 후 180일 이내 replacement property closing을 완료해야 합니다.
Important Considerations
실제 적용 여부는 아래 요소들에 따라 달라질 수 있습니다.
depreciation history
rental period
ownership structure
filing status
IRS regulations
state tax implications
또한 Qualified Intermediary(QI)를 반드시 사용해야 하며,
사전에 CPA 및 tax attorney와 충분한 상담이 매우 중요합니다.
Final Note
최근 California 투자자들 사이에서는:
기존 primary residence를 investment property로 전환하거나,
management-intensive assets를 passive investments로 교체하거나,
larger commercial properties로 업그레이드하는 전략이 증가하고 있습니다.
본 내용은 일반적인 시장 정보 제공 목적이며 법률 또는 세무 자문이 아닙니다. 실제 세금 적용 여부는 반드시 CPA, tax attorney 또는 Qualified Intermediary와 상담하시기 바랍니다.
At California Bridge Realty, we help clients explore investment opportunities and connect with experienced professionals regarding 1031 Exchange strategies and real estate transitions throughout California.